HBL Freizügigkeitsstiftung
Die HBL Freizügigkeitsstiftung ist Ihre Partnerin für die Verwaltung Ihrer Freizügigkeitsguthaben der 2. Säule. Wir führen Ihre Guthaben, legen sie gemäss gewählter Lösung an und zahlen Leistungen nach klaren gesetzlichen und reglementarischen Regeln aus.
Unabhängige Stiftung mit klarer Aufsicht
Wer wir sind
Die HBL-Freizügigkeitsstiftung ist eine selbständige Vorsorgeeinrichtung für Ihr Freizügigkeitsguthaben mit Sitz in Lenzburg (AG). Sie nimmt Freizügigkeitsleistungen aus der beruflichen Vorsorge (2. Säule) entgegen, verwaltet diese zweckgebunden und richtet bei Vorliegen der gesetzlichen Voraussetzungen Leistungen aus.
Unser Ziel ist es, Ihnen eine verlässliche, transparente und zeitgemässe Freizügigkeitslösung zu bieten – eingebettet in das Vorsorge- und Beratungserlebnis der Hypothekarbank Lenzburg und ihrer Partner.
Eigenständige Stiftung mit klarer Aufsicht
- Die HBL-Freizügigkeitsstiftung ist eine rechtlich selbständige Stiftung. Oberstes Organ ist der Stiftungsrat.
- Sie untersteht der kantonalen BVG- und Stiftungsaufsicht und wird von einer externen Revisionsstelle geprüft:
- Aufsichtsbehörde: BVG und Stiftungsaufsicht Aargau (BVSA), Aarau
- Revisionsstelle: PricewaterhouseCoopers AG (PwC), Birchstrasse 160, 8050 Zürich
- Die Stiftung arbeitet operativ eng mit der Hypothekarbank Lenzburg zusammen, nutzt deren Systeme und Prozesse, bleibt aber in ihren Entscheiden und in der Verantwortung für den Stiftungszweck unabhängig.
Offen für verschiedene Zugänge – eine Stiftung, viele Kanäle
Die HBL-Freizügigkeitsstiftung ist als Umbrella-Lösung konzipiert. Freizügigkeits-Guthaben können eingebracht werden über:
- die Hypothekarbank Lenzburg AG,
- Finstar-Lizenzbanken,
- Fintech-Partner,
- externe Vermögensverwalter (EVV).
Dadurch können Sie Ihre Freizügigkeits-Guthaben dort eröffnen, wo Sie beraten werden – Ihr Freizügigkeitsguthaben liegt dennoch gebündelt und transparent bei der HBL-Freizügigkeitsstiftung.
Die Hypothekarbank Lenzburg AG ist als Schweizer Bank der Aufsicht der Finma unterstellt und ist durch die Stiftung mit der Konto- und Depotführung betraut.
Was uns wichtig ist
- Klarheit bei Leistungen, Vorbezügen (z. B. WEF, Selbständigkeit, Wegzug) und Begünstigtenordnung gemäss gesetzlichen und reglementarischen Grundlagen
- Transparenz bei Gebühren, Reglementen und Prozessen
- Verlässliche Abwicklung durch etablierte Bank- und Stiftungsprozesse
- Kompatibilität mit modernen, digitalen Angeboten der Hypothekarbank Lenzburg und ihrer Partner
Reglemente
Formulare
Auszahlungsgesuch infolge Erreichens des Referenzalters
Auszahlungsgesuch infolge Bezugs einer vollen Invalidenrente
Auszahlungsgesuch infolge Geringfügigkeit
Auszahlungsgesuch infolge Wegzugs ins Ausland
Auszahlungsgesuch infolge Aufnahme einer selbständigen Erwerbstätigkeit
Auszahlungsgesuch infolge Beendigung der Erwerbstätigkeit als Grenzgänger
Antrag zum Vorbezug für Wohneigentum
Bestätigung über den Verwendungszweck des Freizügigkeitsguthabens für Wohneigentumsförderung
Antrag zum Bezug des Todesfallkapitals
Änderung Begünstigung
Antrag Strategiewechsel
Freizügigkeitskonto mit Wertschriftenlösung
Überweisung an eine neue Pensionskasse oder Freizügigkeitseinrichtung
Datenschutz
Merkblatt Überweisung Freizügigkeitsleistung
Möglichkeiten und Schritt-für-Schritt-Anleitung für die Überweisung von Freizügigkeitsleistungen.
Merkblatt Dreijahresregel
Einkauf Pensionskasse & Kapitalbezug: Was bedeutet die Dreijahresregel?
Merkblatt Wohneigentumsförderung
Fragen und Antworten zur Wohneigentumsförderung mit dem Freizügigkeitskonto
Stiftungsrat
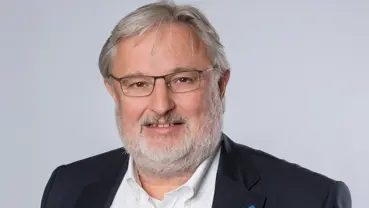
Reto Huenerwadel
Chief Investment Officer der Hypothekarbank Lenzburg AG
Bereichsleiter Marktleistungen (MGL)
Präsident des Stiftungsrates
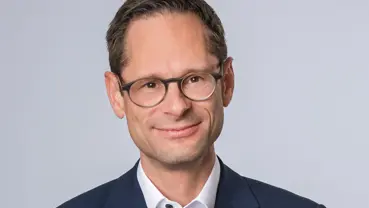
Silvan Hilfiker
Vorsitzender der Geschäftsleitung (CEO) der Hypothekarbank Lenzburg AG
Stiftungsrat
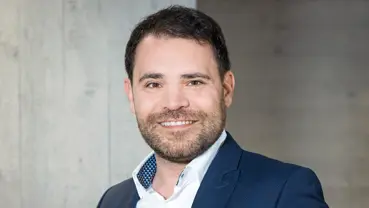
Daniel Monras
Vorsitzender der Geschäftsleitung (CEO) der Finstar AG
Stiftungsrat
Geschäftsführung
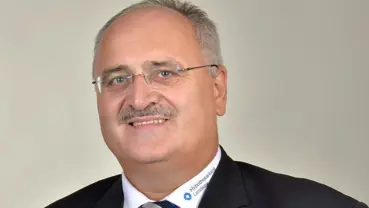
Feller Franz
lic. iur., Leitung Vorsorge & Finanzplanung
Geschäftsführer Stiftung
Thierry Häsler
Dipl. Finanzplanungsexperte NDS HF
Stv. Geschäftsführer
Alexander Büsser
Finanzplaner mit eidg. Fachausweis
Leiter Versichertenverwaltung 3a
Thomas Ruthardt
CAS Berufliche Vorsorge Uni St. Gallen
Leiter Versichertenverwaltung FZ
Valentina Manco
Sozialversicherungsfachfrau mit eidg. Fachausweis
Kundenbetreuung
Fragen und Antworten
Ihre Fragen – unsere Antworten. Hier im Überblick und nach Themen geordnet:
- Freizügigkeit allgemein
- Investieren
- Steuern und Pensionierung
- Sicherheit und Stiftung
- Spezialfälle
Freizügigkeit allgemein
Wenn Sie Ihren Arbeitgeber verlassen, endet in der Regel auch Ihre Mitgliedschaft in der Pensionskasse. Kann Ihr Vorsorgeguthaben nicht direkt an eine neue Pensionskasse überwiesen werden, wird es auf ein Freizügigkeitskonto übertragen. Dort bleibt es, bis Sie wieder einer Pensionskasse angeschlossen sind oder Ihr Vorsorgeguthaben gemäss den gesetzlichen Bestimmungen beziehen können.
Bei der HBL Stiftung können Sie Ihr Vorsorgeguthaben einfach und sicher übertragen. Je nach Ihren persönlichen Zielen wählen Sie zwischen einer Kontolösung oder verschiedenen Anlagelösungen.
Gut zu wissen:
Kümmern Sie sich möglichst früh um Ihre Freizügigkeitslösung. So stellen Sie sicher, dass Ihr Vorsorgeguthaben ohne Verzögerung an die gewünschte Vorsorgestiftung übertragen werden kann.
Ein Freizügigkeitskonto ist eine Vorsorgelösung für Personen, die ihre Anstellung beenden und ihr Vorsorgeguthaben nicht direkt an die Pensionskasse eines neuen Arbeitgebers übertragen können. Das Vorsorgeguthaben bleibt auf dem Freizügigkeitskonto "parkiert", bis Sie wieder einer Pensionskasse angeschlossen sind oder die gesetzlichen Voraussetzungen für einen Bezug erfüllt sind.
Bei der HBL Stiftung können Sie zwischen einer klassischen Kontolösung und verschiedenen Wertschriftenlösungen wählen. So können Sie Ihre Vorsorge an Ihre persönlichen Ziele, Ihren Anlagehorizont und Ihre Risikobereitschaft anpassen.
Gut zu wissen:
Je länger Ihr Anlagehorizont ist, desto eher kann eine Wertschriftenlösung eine interessante Alternative zu einer reinen Kontolösung sein.
Eine Freizügigkeitsstiftung ist eine Vorsorgeeinrichtung, die Vorsorgeguthaben aus der beruflichen Vorsorge verwaltet. Sie kommt zum Einsatz, wenn das Vorsorgeguthaben nach dem Austritt aus einer Pensionskasse nicht direkt an eine neue Pensionskasse überwiesen werden kann.
Die HBL Stiftung verwaltet Freizügigkeitsguthaben gemäss den gesetzlichen Bestimmungen und bietet Ihnen die Möglichkeit, Ihr Vorsorgeguthaben auf einem Freizügigkeitskonto oder in einer Wertschriftenlösung anzulegen.
Gut zu wissen:
Freizügigkeitsstiftungen unterstehen der gesetzlichen Aufsicht und verwalten Vorsorgegelder nach klar definierten gesetzlichen Vorgaben.
Wenn Sie Ihren Arbeitgeber wechseln, rechnet Ihre bisherige Pensionskasse Ihr Vorsorgeguthaben ab. Beginnen Sie unmittelbar eine neue Stelle, wird dieses an die Pensionskasse Ihres neuen Arbeitgebers überwiesen.
Steht Ihr neuer Arbeitgeber noch nicht fest oder beginnt das neue Arbeitsverhältnis zu einem späteren Zeitpunkt, wird Ihr Vorsorgeguthaben auf ein Freizügigkeitskonto übertragen. Dort bleibt es sicher verwahrt, bis es wieder an eine Pensionskasse überwiesen oder gemäss den gesetzlichen Bestimmungen bezogen werden kann.
Gut zu wissen:
Informieren Sie Ihre bisherige Pensionskasse frühzeitig darüber, wohin Ihr Vorsorgeguthaben überwiesen werden soll. So vermeiden Sie, dass Ihr Guthaben an die Stiftung Auffangeinrichtung BVG überwiesen wird.
Die digitale Eröffnung eines Freizügigkeitskontos erfolgt in wenigen Schritten. Bei der HBL Stiftung können Sie Ihr Freizügigkeitskonto bequem online eröffnen. Nach der Kontoeröffnung teilen Sie Ihrer bisherigen Pensionskasse die Kontodaten mit, damit Ihr Vorsorgeguthaben übertragen werden kann.
Sobald die Überweisung eingegangen ist, wird Ihr Vorsorgeguthaben Ihrem Freizügigkeitskonto gutgeschrieben. Anschliessend entscheiden Sie, ob Sie Ihr Guthaben auf einem Konto führen oder in eine passende Wertschriftenlösung investieren möchten.
Gut zu wissen:
Je früher Sie Ihr Freizügigkeitskonto eröffnen, desto einfacher verläuft die Übertragung Ihres Vorsorgeguthabens. Bei der HBL Freizügigkeitsstiftung können Sie die Kontoeröffnung jederzeit bequem online durchführen.
Die Aufteilung Ihres Vorsorgeguthabens auf zwei Freizügigkeitskonten ist möglich, sofern sie erfolgt, bevor das gesamte Vorsorgeguthaben an eine einzige Freizügigkeitsstiftung überwiesen wurde. Eine nachträgliche Aufteilung eines bestehenden Freizügigkeitskontos ist grundsätzlich nicht möglich.
Mehrere Freizügigkeitskonten können sinnvoll sein, wenn Sie Ihre Vorsorge langfristig planen oder Ihr Guthaben später gestaffelt beziehen möchten.
Gut zu wissen:
Überlegen Sie bereits beim Austritt aus Ihrer Pensionskasse, ob eine Aufteilung Ihres Vorsorgeguthabens für Sie sinnvoll ist.
Sie sind nicht verpflichtet, Ihr Freizügigkeitskonto dauerhaft bei derselben Freizügigkeitsstiftung zu führen. Wenn sich Ihre Bedürfnisse ändern oder Sie eine andere Vorsorgelösung bevorzugen, können Sie Ihr Vorsorgeguthaben zu einer anderen Freizügigkeitsstiftung übertragen.
Die HBL Freizügigkeitsstiftung unterstützt Sie sowohl bei der Eröffnung eines neuen Freizügigkeitskontos als auch beim Übertrag Ihres Vorsorgeguthabens. Der Wechsel ist einfach und erfolgt in der Regel durch die neue Freizügigkeitsstiftung, welche die notwendigen Schritte mit Ihnen koordiniert.
Gut zu wissen:
Ein Anbieterwechsel kann sinnvoll sein, wenn Sie von anderen Anlagemöglichkeiten, digitalen Dienstleistungen oder einer Vorsorgelösung profitieren möchten, die besser zu Ihren Bedürfnissen passt.
Ihr Freizügigkeitsguthaben dient Ihrer Altersvorsorge. Mit Erreichen des Referenzalters können Sie die Auszahlung Ihres Guthabens beantragen. Die Auszahlung erfolgt grundsätzlich als Kapitalleistung und wird separat vom übrigen Einkommen besteuert.
Bei der HBL Freizügigkeitsstiftung können Sie den Bezug Ihres Freizügigkeitsguthabens einfach beantragen. Viele Kundinnen und Kunden planen die Auszahlung frühzeitig, um ihre Pensionierung und die steuerlichen Auswirkungen optimal vorzubereiten.
Gut zu wissen:
Wenn Sie mehrere Freizügigkeitskonten besitzen, kann eine gestaffelte Auszahlung in verschiedenen Jahren steuerliche Vorteile bringen. Eine frühzeitige Planung lohnt sich deshalb besonders.
Investieren
Während eine Kontolösung auf Sicherheit und Stabilität ausgerichtet ist, bietet eine Wertschriftenlösung zusätzliche Ertragschancen. Gerade bei einem langfristigen Anlagehorizont können Wertschriften dazu beitragen, Ihr Vorsorgevermögen über die Jahre zu vermehren.
Die HBL Stiftungen bieten sowohl Kontolösungen als auch Wertschriftenlösungen an. So können Sie die Vorsorgelösung wählen, die Ihren persönlichen Bedürfnissen entspricht.
Gut zu wissen:
Wertschriften unterliegen Marktschwankungen. Langfristig konnten die Finanzmärkte jedoch historisch höhere Renditen erzielen als reine Sparkonten. Vergangene Entwicklungen sind aber keine Garantie für die Zukunft.
Nicht jede Anlagestrategie eignet sich für jede Person. Bei der Wahl spielen verschiedene Faktoren eine Rolle – beispielsweise Ihr Anlagehorizont, Ihre finanzielle Situation und Ihr persönliches Sicherheitsbedürfnis.
Die HBL Stiftung bietet verschiedene Wertschriftenlösungen an, damit Sie eine Anlagestrategie wählen können, die zu Ihren individuellen Bedürfnissen passt.
Gut zu wissen:
Wenn sich Ihre Lebenssituation verändert, kann es sinnvoll sein, Ihre Anlagestrategie zu überprüfen.
Mit einer Wertschriftenlösung investieren Sie Ihr Vorsorgeguthaben in verschiedene Anlageklassen. Dadurch können Sie langfristig von den Entwicklungen an den Finanzmärkten profitieren.
Die HBL Stiftungen bieten verschiedene Wertschriftenlösungen an, die unterschiedliche Bedürfnisse und Anlageprofile berücksichtigen.
Gut zu wissen:
Eine breite Diversifikation reduziert das Risiko einzelner Anlagen, kann Wertschwankungen jedoch nicht vollständig ausschliessen.
ETF investieren in eine Vielzahl von Wertpapieren und ermöglichen dadurch eine breite Diversifikation. Sie gelten als kosteneffiziente und transparente Anlageinstrumente und werden häufig für langfristige Anlagestrategien eingesetzt.
Je nach gewählter Wertschriftenlösung können ETF Bestandteil der Anlagestrategie sein.
Gut zu wissen:
ETF werden passiv verwaltet und verursachen deshalb oft tiefere Kosten als viele aktiv verwaltete Anlagefonds.
Steuern und Pensionierung
Während der Laufzeit profitieren Sie von steuerlichen Vorteilen. Erst bei der Auszahlung wird Ihr Vorsorgekapital separat vom übrigen Einkommen besteuert. Die Höhe der Steuer hängt unter anderem von Ihrem Wohnkanton und der Höhe des bezogenen Kapitals ab.
Eine frühzeitige Planung hilft Ihnen, Ihre Vorsorgesituation besser zu überblicken und steuerliche Auswirkungen rechtzeitig zu berücksichtigen.
Gut zu wissen:
Die Kapitalbezugssteuer unterscheidet sich je nach Kanton. Informieren Sie sich frühzeitig über die für Sie geltenden Bestimmungen.
Kapitalbezüge werden in vielen Kantonen progressiv besteuert. Das bedeutet: Je höher der bezogene Betrag im selben Steuerjahr, desto höher kann die Steuerbelastung ausfallen.
Wenn Sie Ihr Vorsorgeguthaben frühzeitig auf mehrere Freizügigkeitskonten aufteilen, können Sie die Bezüge – im Rahmen der gesetzlichen Möglichkeiten – auf verschiedene Steuerjahre verteilen.
Gut zu wissen:
Eine Aufteilung ist grundsätzlich nur möglich, bevor das gesamte Vorsorgeguthaben auf eine Freizügigkeitsstiftung übertragen wurde.
Wann Sie Ihr Vorsorgekapital beziehen, hängt unter anderem von Ihrem Pensionierungszeitpunkt, Ihrem Wohnkanton und weiteren Vorsorgeguthaben ab.
Wer den Bezug frühzeitig plant, kann verschiedene Vorsorgeleistungen besser aufeinander abstimmen und die persönliche Pensionierung optimal vorbereiten.
Gut zu wissen:
Planen Sie grössere Kapitalbezüge idealerweise mehrere Jahre im Voraus.
Kapitalbezüge aus der Säule 3a, der Freizügigkeitsvorsorge und teilweise auch aus der Pensionskasse werden je nach kantonalen Bestimmungen bei der Besteuerung berücksichtigt.
Wer verschiedene Vorsorgegelder nicht im selben Steuerjahr bezieht, kann die Steuerbelastung unter Umständen senken.
Gut zu wissen:
Die steuerlichen Auswirkungen unterscheiden sich von Kanton zu Kanton. Eine frühzeitige Planung lohnt sich deshalb besonders.
Durch die Aufteilung Ihres Vorsorgeguthabens auf mehrere Konten schaffen Sie sich mehr Handlungsspielraum für die Zukunft. So können Sie Ihre Kapitalbezüge besser planen und – je nach Situation – gestaffelt beziehen.
Ob eine Aufteilung sinnvoll ist, hängt von Ihrer persönlichen Vorsorgesituation und der Höhe Ihres Vorsorgekapitals ab.
Gut zu wissen:
Eine nachträgliche Aufteilung eines bestehenden Vorsorgekontos ist grundsätzlich nicht möglich. Planen Sie deshalb frühzeitig.
Säule 3a und Freizügigkeitsguthaben können grundsätzlich im gleichen Jahr bezogen werden. Da Kapitalbezüge in vielen Kantonen gemeinsam für die Besteuerung berücksichtigt werden, kann dies zu einer höheren Steuerbelastung führen.
Eine frühzeitige Planung hilft, die Bezüge optimal aufeinander abzustimmen.
Gut zu wissen:
Lassen Sie sich vor grösseren Kapitalbezügen beraten. Bereits kleine Anpassungen beim Bezugszeitpunkt können steuerliche Auswirkungen haben.
Wenn Sie sich für eine Frühpensionierung entscheiden, verändern sich Ihre Einkommens- und Vorsorgesituation. Je nach Pensionskasse sowie Ihren Guthaben aus der Freizügigkeitsvorsorge und der Säule 3a ergeben sich unterschiedliche Möglichkeiten für den Kapitalbezug.
Eine frühzeitige Planung hilft Ihnen, Versorgungslücken zu vermeiden und steuerliche Auswirkungen besser zu berücksichtigen.
Gut zu wissen:
Beginnen Sie die Planung einer Frühpensionierung idealerweise mehrere Jahre im Voraus. So schaffen Sie die besten Voraussetzungen für einen erfolgreichen Übergang in den Ruhestand.
Sicherheit und Stiftung
Die HBL Stiftung verwaltet Ihr Vorsorgeguthaben nach den gesetzlichen Bestimmungen. Sie entscheiden, ob Sie Ihr Guthaben auf einem Freizügigkeitskonto bzw. Säule-3a-Konto führen oder in eine Wertschriftenlösung investieren möchten.
Bei Wertschriftenlösungen wird Ihr Vorsorgevermögen als Sondervermögen verwahrt. Dadurch bleibt Ihr Vermögen (z. B. auch im Konkursfall) vom Vermögen der beteiligten Institutionen getrennt. Gleichzeitig profitieren Sie von einer professionellen Verwaltung und einer transparenten Vorsorgelösung.
Gut zu wissen:
Welche Lösung am besten zu Ihnen passt, hängt von Ihrem Anlagehorizont, Ihrer Risikobereitschaft und Ihren persönlichen Vorsorgezielen ab.
Die HBL Stiftungen sorgen für die sorgfältige Verwaltung Ihres Vorsorgeguthabens. Entscheiden Sie sich für eine Kontolösung, wird Ihr Guthaben verzinst geführt. Wählen Sie eine Wertschriftenlösung, erfolgt die Anlage gemäss der von Ihnen gewählten Anlage-Strategie.
Sie erhalten regelmässig Informationen über Ihr Vorsorgeguthaben und können dessen Entwicklung jederzeit nachvollziehen.
Gut zu wissen:
Sie können Ihre Vorsorgelösung jederzeit überprüfen und – im Rahmen der gesetzlichen Möglichkeiten und des Reglements – an Ihre Bedürfnisse anpassen.
Freizügigkeits- und Vorsorgestiftungen werden in der Schweiz durch die zuständigen kantonalen Aufsichtsbehörden überwacht. Zusätzlich werden sie von unabhängigen Revisionsstellen geprüft.
Diese Kontrollen stellen sicher, dass die gesetzlichen Vorgaben eingehalten und die Vorsorgegelder sorgfältig verwaltet werden.
Gut zu wissen:
Die gesetzliche Aufsicht trägt wesentlich zur Sicherheit und Transparenz der Schweizer Vorsorge bei.
Die HBL Stiftungen unterstützen Sie in verschiedenen Lebenssituationen mit modernen Vorsorgelösungen. Für die Freizügigkeitsvorsorge und die Säule 3a stehen Ihnen sowohl klassische Kontolösungen als auch Wertschriftenlösungen mit den Aare-Strategien zur Verfügung, welche sich seit mehr als 10 Jahren auch im Konkurrenzvergleich bestens bewährt haben.
Die Eröffnung erfolgt einfach und bequem digital. So können Sie Ihre Vorsorge flexibel und passend zu Ihren persönlichen Bedürfnissen gestalten.
Gut zu wissen:
Sie entscheiden selbst, ob Sie Ihr Vorsorgeguthaben sicher auf einem Konto führen oder langfristig in Wertschriften investieren möchten.
Die HBL Stiftungen begleiten Sie in verschiedenen Lebensphasen – vom Stellenwechsel über die private Vorsorge bis zur Pensionierung. Neben einer einfachen digitalen Eröffnung profitieren Sie von einer persönlichen Beratung, einer transparenten Verwaltung Ihres Vorsorgeguthabens und der Wahl zwischen Konto- und Wertschriftenlösungen.
Unser Ziel ist es, Ihnen eine verständliche und langfristig ausgerichtete Vorsorgelösung anzubieten, die sich an Ihren persönlichen Bedürfnissen orientiert.
Gut zu wissen:
Eine gute Vorsorgelösung begleitet Sie ein Leben lang. Deshalb lohnt es sich, einen Partner zu wählen, der Sicherheit, Flexibilität und persönliche Betreuung miteinander verbindet.
Spezialfälle
Guthaben aus der Säule 3a sowie – je nach Situation – aus der Freizügigkeitsvorsorge können unter den gesetzlichen Voraussetzungen für selbst bewohntes Wohneigentum eingesetzt werden. Dies kann beispielsweise für den Kauf, den Bau oder die Amortisation einer selbst bewohnten Liegenschaft erfolgen.
Vor einem Vorbezug sollten Sie jedoch prüfen, welche Auswirkungen dieser auf Ihre Altersvorsorge hat. Die HBL Stiftungen informieren Sie gerne über die Voraussetzungen und den Ablauf.
Gut zu wissen:
Ein Vorbezug reduziert Ihr Vorsorgeguthaben. Prüfen Sie deshalb frühzeitig, welche Lösung am besten zu Ihrer persönlichen Situation passt.
Wer eine selbstständige Erwerbstätigkeit aufnimmt und nicht mehr der obligatorischen beruflichen Vorsorge untersteht, kann sein Freizügigkeits- oder Säule-3a-Guthaben unter den gesetzlichen Voraussetzungen beziehen.
Ob ein Bezug sinnvoll ist, hängt von Ihrer persönlichen Vorsorgeplanung ab. Die HBL Stiftungen unterstützen Sie gerne bei der Klärung der Voraussetzungen und der erforderlichen Unterlagen.
Gut zu wissen:
Ein Kapitalbezug sollte gut überlegt sein, da er Ihre Altersvorsorge langfristig beeinflusst.
Bei einem endgültigen Wegzug aus der Schweiz gelten unterschiedliche gesetzliche Regelungen – insbesondere je nachdem, ob Sie in einen EU-/EFTA-Staat oder in ein anderes Land ziehen.
Die HBL Stiftung informiert Sie über die gesetzlichen Voraussetzungen, den Ablauf und die erforderlichen Unterlagen.
Gut zu wissen:
Ein Wegzug ins Ausland kann steuerliche und vorsorgerechtliche Folgen haben. Lassen Sie sich deshalb rechtzeitig beraten.
Die Auszahlung des Vorsorgeguthabens erfolgt nach den gesetzlichen Bestimmungen sowie dem Reglement der jeweiligen HBL Stiftung. Je nach persönlicher Situation kommen Ehepartner, eingetragene Partner, Kinder oder weitere gesetzlich begünstigte Personen als Empfänger infrage.
Die HBL Stiftungen begleiten die Hinterbliebenen bei der Abwicklung und unterstützen sie bei den erforderlichen Formalitäten.
Gut zu wissen:
Überprüfen Sie regelmässig Ihre Begünstigtenregelung und informieren Sie sich über die gesetzlichen Möglichkeiten.
Ob Kontoeröffnung, Wertschriftenlösung, Übertrag Ihres Vorsorgeguthabens oder Kapitalbezug – die Mitarbeitenden der HBL Stiftungen unterstützen Sie kompetent und persönlich.
Sie erreichen die HBL Stiftungen telefonisch, per E-Mail oder über die Website. Gerne helfen wir Ihnen bei Ihren Fragen rund um Ihre Vorsorge weiter.
Gut zu wissen:
Viele Anliegen lassen sich bereits digital erledigen. Informationen und Formulare finden Sie jederzeit auf der Website der HBL Stiftungen.
Weitere Informationen
Zurück zur Übersichtsseite der HBL Vorsorgestiftungen