HBL Fondazione di libero passaggio
La HBL Fondazione di libero passaggio è il vostro partner per la gestione dei vostri averi di libero passaggio del 2° pilastro. Gestiamo i vostri averi, li investiamo secondo la soluzione scelta e eroghiamo le prestazioni secondo chiare norme legali e regolamentari.
Fondazione indipendente con una chiara supervisione
Chi siamo
La HBL Fondazione di libero passaggio è un istituto di previdenza autonomo per i vostri averi di libero passaggio con sede a Lenzburg (AG). Accoglie le prestazioni di libero passaggio provenienti dalla previdenza professionale (2° pilastro), le gestisce in modo vincolato e, in presenza dei requisiti di legge, eroga le prestazioni.
Il nostro obiettivo è offrirvi una soluzione di libero passaggio affidabile, trasparente e al passo con i tempi, integrata nell’esperienza previdenziale e di consulenza della Hypothekarbank Lenzburg e dei suoi partner.
Fondazione autonoma con una chiara supervisione
- La HBL Fondazione di libero passaggio è una fondazione giuridicamente autonoma. L’organo supremo è il Consiglio di fondazione.
- È soggetta alla vigilanza cantonale in materia di LPP e di fondazioni ed è sottoposta a revisione da parte di un organo di revisione esterno:
- Autorità di vigilanza: Vigilanza LPP e delle fondazioni di Argovia (BVSA), Aarau
- Organo di revisione: PricewaterhouseCoopers AG (PwC), Birchstrasse 160, 8050 Zurigo
- La Fondazione collabora strettamente a livello operativo con la Hypothekarbank Lenzburg, ne utilizza i sistemi e i processi, ma rimane indipendente nelle proprie decisioni e nella responsabilità relativa allo scopo della Fondazione.
Aperta a diverse modalità di adesione – una fondazione, molti canali
La HBL Fondazione di libero passaggio è concepita come soluzione «ombrello». Gli averi di libero passaggio possono essere conferiti tramite:
- la Hypothekarbank Lenzburg AG,
- banche con licenza Finstar,
- partner fintech,
- gestori patrimoniali esterni (EVV).
In questo modo potete aprire i vostri averi di libero passaggio presso il soggetto che vi fornisce consulenza – i vostri averi di libero passaggio rimangono comunque raggruppati e gestiti in modo trasparente presso la HBL Fondazione di libero passaggio.
La Hypothekarbank Lenzburg AG, in qualità di banca svizzera, è soggetta alla vigilanza della FINMA ed è incaricata dalla Fondazione della gestione dei conti e dei depositi.
Ciò che per noi è importante
- Chiarezza in materia di prestazioni, prelievi anticipati (ad es. PPA, lavoro autonomo, trasferimento all’estero) e ordine dei beneficiari secondo le basi legali e regolamentari
- Trasparenza in materia di commissioni, regolamenti e procedure
- Gestione affidabile grazie a processi bancari e fondazionali consolidati
- Compatibilità con le moderne offerte digitali della Hypothekarbank Lenzburg e dei suoi partner
Regolamenti
Moduli
Richiesta di liquidazione al raggiungimento dell'età di riferimento
Richiesta di liquidazione a seguito della percezione di una rendita d'invalidità completa
Richiesta di pagamento a seguito di reddito minimo
Richiesta di pagamento a seguito di trasferimento all'estero
Richiesta di pagamento a seguito dell'avvio di un'attività lavorativa autonoma
Richiesta di pagamento a seguito della cessazione dell'attività lavorativa come frontaliero
Richiesta di prelievo anticipato per l'acquisto di un'abitazione di proprietà
Attestato relativo alla destinazione d'uso dell'avere di libero passaggio per la promozione della proprietà abitativa
Richiesta di prelievo del capitale in caso di decesso
Modifica dei beneficiari
Richiesta di modifica della strategia
Conto di libero passaggio con soluzione titoli
Trasferimento a una nuova cassa pensioni o istituto di libero passaggio
Protezione dei dati
Opuscolo sul trasferimento delle prestazioni di libero passaggio
Possibilità e guida passo passo per il trasferimento delle prestazioni di libero passaggio.
Opuscolo sulla regola dei tre anni
Acquisti nella cassa pensioni e prelievo di capitale: cosa significa la regola dei tre anni?Opuscolo sulla regola dei tre anni Acquisti nella cassa pensioni e prelievo di capitale: cosa significa la regola dei tre anni?
Opuscolo sul sostegno alla proprietà abitativa
Domande e risposte sulla promozione della proprietà abitativa con il conto di libero passaggio.
Consiglio di fondazione
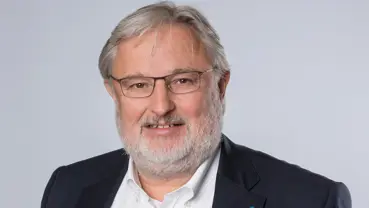
Reto Huenerwadel
Direttore degli investimenti della Hypothekarbank Lenzburg AG
Responsabile del settore Servizi di mercato (MGL)
Presidente del Consiglio di fondazione
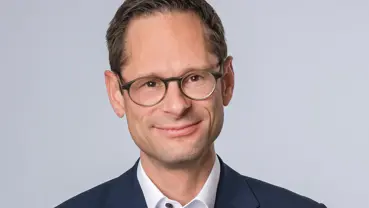
Silvan Hilfiker
Presidente della Direzione (CEO) della Hypothekarbank Lenzburg AG
Membro del Consiglio di fondazione
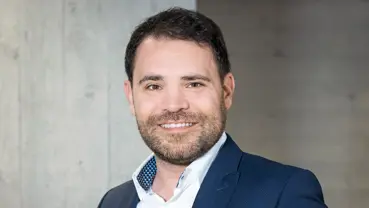
Daniel Monras
Presidente della Direzione (CEO) della Finstar AG
Membro del Consiglio di fondazione
Direzione
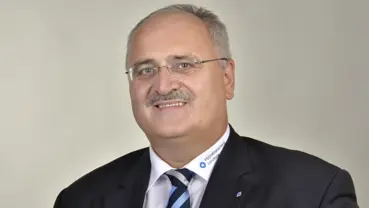
Franz Feller
lic. iur., Responsabile Previdenza e Pianificazione Finanziaria
Amministratore delegato della Fondazione
Thierry Häsler
Esperto diplomato in pianificazione finanziaria NDS HF
Amministratore delegato aggiunto della Fondazione
Alexander Büsser
Pianificatore finanziario con attestato professionale federale
Responsabile della gestione degli assicurati 3a
Thomas Ruthardt
CAS in previdenza professionale, Università di San Gallo
Responsabile della gestione degli assicurati FZ
Valentina Manco
Esperta in assicurazioni sociali con attestato professionale federale
Assistenza clienti
Domande e risposte
Le vostre domande – le nostre risposte. Ecco una panoramica ordinata per argomento:
- Libero passaggio in generale
- Investire
- Imposte e pensionamento
- Sicurezza e fondazione
- Casi particolari
Libero passaggio in generale
Quando lasciate il vostro datore di lavoro, di norma cessa anche la vostra affiliazione alla cassa pensioni. Se il vostro avere di previdenza non può essere trasferito direttamente a una nuova cassa pensioni, viene trasferito su un conto di libero passaggio. Lì rimane fino a quando non vi affiliate nuovamente a una cassa pensioni o potete prelevare il vostro avere di previdenza secondo le disposizioni di legge.
Presso la HBL Fondazione di libero passaggio potete trasferire il vostro avere previdenziale in modo semplice e sicuro. A seconda dei vostri obiettivi personali, potete scegliere tra una soluzione di conto o diverse soluzioni di investimento.
Buono a sapersi:
Occupatevi della vostra soluzione di libero passaggio il prima possibile. In questo modo vi assicurate che il vostro avere previdenziale possa essere trasferito senza ritardi alla fondazione di previdenza desiderata.
Un conto di libero passaggio è una soluzione previdenziale per le persone che cessano il rapporto di lavoro e non possono trasferire direttamente il proprio avere previdenziale alla cassa pensioni di un nuovo datore di lavoro. L’avere previdenziale rimane «parcheggiato» sul conto di libero passaggio fino a quando non sarete nuovamente affiliati a una cassa pensioni o non saranno soddisfatti i requisiti di legge per un prelievo.
Presso la HBL Fondazione di libero passaggio potete scegliere tra una soluzione di conto classica e diverse soluzioni in titoli. In questo modo potete adattare la vostra previdenza ai vostri obiettivi personali, al vostro orizzonte di investimento e alla vostra propensione al rischio.
Buono a sapersi:
Più lungo è il vostro orizzonte di investimento, più una soluzione in titoli può rappresentare un’alternativa interessante rispetto a una soluzione puramente di conto.
Una fondazione di libero passaggio è un istituto di previdenza che gestisce gli averi previdenziali provenienti dalla previdenza professionale. Viene utilizzata quando, dopo l’uscita da una cassa pensioni, gli averi previdenziali non possono essere trasferiti direttamente a una nuova cassa pensioni.
La HBL Fondazione di libero passaggio gestisce gli averi di libero passaggio in conformità alle disposizioni di legge e vi offre la possibilità di investire i vostri averi previdenziali su un conto di libero passaggio o in una soluzione in titoli.
Buono a sapersi:
Le fondazioni di libero passaggio sono soggette alla vigilanza legale e gestiscono i fondi previdenziali secondo criteri normativi chiaramente definiti.
Se cambiate datore di lavoro, la vostra attuale cassa pensioni provvederà al conteggio del vostro avere previdenziale. Se iniziate immediatamente un nuovo impiego, tale avere verrà trasferito alla cassa pensioni del vostro nuovo datore di lavoro.
Se il vostro nuovo datore di lavoro non è ancora stato definito o se il nuovo rapporto di lavoro avrà inizio in un momento successivo, il vostro avere previdenziale verrà trasferito su un conto di libero passaggio. Lì rimarrà al sicuro fino a quando non potrà essere nuovamente trasferito a una cassa pensioni o prelevato secondo le disposizioni di legge.
Buono a sapersi:
Informate per tempo la vostra precedente cassa pensioni sulla destinazione del vostro avere previdenziale. In questo modo eviterete che il vostro avere venga trasferito alla Fondazione Istituto collettore LPP.
L’apertura digitale di un conto di libero passaggio avviene in pochi passaggi. Presso la HBL Fondazione di libero passaggio potete aprire comodamente online il vostro conto di libero passaggio. Dopo l’apertura del conto, comunicate i dati del conto alla vostra precedente cassa pensioni, affinché il vostro avere previdenziale possa essere trasferito.
Non appena il trasferimento sarà stato ricevuto, il vostro avere previdenziale verrà accreditato sul vostro conto di libero passaggio. Successivamente potrete decidere se gestire il vostro avere su un conto o investirlo in una soluzione di titoli adeguata.
Buono a sapersi:
Prima aprite il vostro conto di libero passaggio, più semplice sarà il trasferimento del vostro avere previdenziale. Presso la HBL Fondazione di libero passaggio potete aprire il conto comodamente online in qualsiasi momento.
È possibile ripartire il proprio avere previdenziale su due conti di libero passaggio, a condizione che ciò avvenga prima che l’intero avere previdenziale sia stato trasferito a un’unica fondazione di libero passaggio. Una ripartizione successiva di un conto di libero passaggio esistente non è in linea di principio possibile.
Avere più conti di libero passaggio può essere utile se pianificate la vostra previdenza a lungo termine o se desiderate prelevare il vostro avere in più tranche in un secondo momento.
Buono a sapersi:
Valutate già al momento dell’uscita dalla vostra cassa pensioni se la ripartizione del vostro avere previdenziale sia opportuna per voi.
Non siete obbligati a mantenere il vostro conto di libero passaggio presso la stessa fondazione di libero passaggio in modo permanente. Se le vostre esigenze cambiano o preferite un’altra soluzione previdenziale, potete trasferire il vostro avere previdenziale a un’altra fondazione di libero passaggio.
La HBL Fondazione di libero passaggio vi assiste sia nell’apertura di un nuovo conto di libero passaggio sia nel trasferimento del vostro avere previdenziale. Il cambio è semplice e di norma viene gestito dalla nuova fondazione di libero passaggio, che coordina con voi le operazioni necessarie.
Buono a sapersi:
Cambiare fornitore può essere utile se desiderate beneficiare di altre opportunità di investimento, servizi digitali o una soluzione previdenziale più adatta alle vostre esigenze.
Il vostro avere di libero passaggio serve alla vostra previdenza per la vecchiaia. Al raggiungimento dell’età di riferimento potete richiedere il versamento del vostro avere. Il versamento avviene di norma sotto forma di prestazione in capitale ed è tassato separatamente dal resto del reddito.
Presso la HBL Fondazione di libero passaggio potete richiedere facilmente il prelievo del vostro avere di libero passaggio. Molti clienti pianificano il prelievo con largo anticipo per prepararsi al meglio al pensionamento e alle relative implicazioni fiscali.
Buono a sapersi:
Se disponete di più conti di libero passaggio, un versamento scaglionato in anni diversi può comportare vantaggi fiscali. Vale quindi particolarmente la pena pianificare per tempo.
Investire
Mentre una soluzione di conto punta sulla sicurezza e sulla stabilità, una soluzione in titoli offre ulteriori opportunità di rendimento. Soprattutto in caso di orizzonte d’investimento a lungo termine, i titoli possono contribuire ad accrescere il vostro patrimonio previdenziale nel corso degli anni.
Le Fondazioni HBL offrono sia soluzioni di conto che soluzioni in titoli. In questo modo potete scegliere la soluzione previdenziale più adatta alle vostre esigenze personali.
Buono a sapersi:
I titoli sono soggetti alle fluttuazioni di mercato. Tuttavia, nel lungo periodo i mercati finanziari hanno storicamente registrato rendimenti superiori rispetto ai semplici conti di risparmio. Gli andamenti passati non sono tuttavia garanzia di risultati futuri.
Non tutte le strategie di investimento sono adatte a ogni persona. Nella scelta entrano in gioco diversi fattori, ad esempio il vostro orizzonte di investimento, la vostra situazione finanziaria e il vostro bisogno personale di sicurezza.
Le Fondazioni HBL offrono diverse soluzioni di titoli, affinché possiate scegliere una strategia di investimento che si adatti alle vostre esigenze individuali.
Buono a sapersi:
Se la vostra situazione di vita cambia, può essere opportuno rivedere la vostra strategia di investimento.
Con una soluzione di titoli investite il vostro avere previdenziale in diverse classi di investimento. In questo modo potete trarre vantaggio a lungo termine dall’andamento dei mercati finanziari.
Le Fondazioni HBL offrono diverse soluzioni di investimento in titoli che tengono conto delle diverse esigenze e dei diversi profili di investimento.
Buono a sapersi:
Un'ampia diversificazione riduce il rischio dei singoli investimenti, ma non può escludere completamente le fluttuazioni di valore.
Gli ETF investono in una vasta gamma di titoli, consentendo così un'ampia diversificazione. Sono considerati strumenti di investimento efficienti in termini di costi e trasparenti e vengono spesso utilizzati per strategie di investimento a lungo termine.
A seconda della soluzione di investimento scelta, gli ETF possono essere parte integrante della strategia di investimento.
Buono a sapersi:
Gli ETF sono gestiti in modo passivo e pertanto comportano spesso costi inferiori rispetto a molti fondi d’investimento gestiti attivamente.
Imposte e pensionamento
Durante il periodo di maturazione beneficiate di vantaggi fiscali. Solo al momento dell’erogazione il vostro capitale previdenziale viene tassato separatamente dal resto del reddito. L’ammontare dell’imposta dipende, tra l’altro, dal vostro cantone di residenza e dall’ammontare del capitale percepito.
Una pianificazione tempestiva vi aiuta ad avere una visione d’insieme più chiara della vostra situazione previdenziale e a tenere conto per tempo delle implicazioni fiscali.
Buono a sapersi:
L’imposta sul prelievo del capitale varia a seconda del cantone. Informatevi per tempo sulle disposizioni a voi applicabili.
In molti cantoni i prelievi di capitale sono tassati in modo progressivo. Ciò significa che quanto maggiore è l’importo prelevato nello stesso anno fiscale, tanto maggiore può essere l’onere fiscale.
Se ripartite per tempo il vostro avere previdenziale su più conti di libero passaggio, potete distribuire i prelievi – nei limiti consentiti dalla legge – su diversi anni fiscali.
Buono a sapersi:
In linea di principio, la ripartizione è possibile solo prima che l’intero avere previdenziale sia stato trasferito a una fondazione di libero passaggio.
Il momento in cui prelevare il capitale previdenziale dipende, tra l’altro, dalla data di pensionamento, dal cantone di residenza e da altri averi previdenziali.
Chi pianifica il prelievo con anticipo può coordinare meglio le diverse prestazioni previdenziali e prepararsi in modo ottimale al proprio pensionamento.
Buono a sapersi:
È consigliabile pianificare i prelievi di capitale di importo elevato con diversi anni di anticipo.
I prelievi di capitale dal pilastro 3a, dalla previdenza di libero passaggio e, in parte, anche dalla cassa pensioni vengono considerati ai fini fiscali a seconda delle disposizioni cantonali.
Chi non preleva i diversi fondi previdenziali nello stesso anno fiscale può, in determinate circostanze, ridurre l’onere fiscale.
Buono a sapersi:
Le conseguenze fiscali variano da cantone a cantone. Vale quindi particolarmente la pena pianificare per tempo.
Ripartendo il proprio avere previdenziale su più conti, ci si garantisce un maggiore margine di manovra per il futuro. In questo modo è possibile pianificare meglio i prelievi di capitale e, a seconda della situazione, effettuarli in modo scaglionato.
L’opportunità di una ripartizione dipende dalla vostra situazione previdenziale personale e dall’ammontare del vostro capitale previdenziale.
Buono a sapersi:
In linea di principio non è possibile suddividere a posteriori un conto previdenziale esistente. Pianificate quindi per tempo.
Il pilastro 3a e gli averi di libero passaggio possono, in linea di principio, essere prelevati nello stesso anno. Poiché in molti cantoni i prelievi di capitale vengono considerati congiuntamente ai fini fiscali, ciò può comportare un onere fiscale più elevato.
Una pianificazione tempestiva aiuta a coordinare al meglio le retribuzioni.
Buono a sapersi:
Chiedete consiglio prima di effettuare prelievi di capitale di importo elevato. Anche piccoli adeguamenti della data di prelievo possono avere ripercussioni fiscali.
Se decidete di andare in pensione anticipata, la vostra situazione reddituale e previdenziale subirà dei cambiamenti. A seconda della cassa pensioni e dei vostri averi derivanti del libero passaggio previdenziale e dal pilastro 3a, si presentano diverse possibilità per il prelievo del capitale.
Una pianificazione tempestiva vi aiuta a evitare lacune previdenziali e a tenere meglio conto delle implicazioni fiscali.
Buono a sapersi:
È consigliabile iniziare a pianificare il pensionamento anticipato con diversi anni di anticipo. In questo modo creerete le condizioni ottimali per un passaggio di successo alla pensione.
Sicurezza e fondazione
Le Fondazioni HBL gestiscono il vostro avere previdenziale secondo le disposizioni di legge. Siete voi a decidere se desiderate mantenere il vostro avere su un conto di libero passaggio o su un conto del pilastro 3a oppure se preferite investirlo in una soluzione in titoli.
Nel caso delle soluzioni in titoli, il vostro patrimonio previdenziale viene custodito come patrimonio separato. In questo modo il vostro patrimonio rimane separato (ad es. anche in caso di fallimento) dal patrimonio delle istituzioni coinvolte. Allo stesso tempo beneficiate di una gestione professionale e di una soluzione previdenziale trasparente.
Buono a sapersi:
La soluzione più adatta a voi dipende dal vostro orizzonte di investimento, dalla vostra propensione al rischio e dai vostri obiettivi previdenziali personali.
Le Fondazioni HBL garantiscono un’attenta gestione del vostro avere previdenziale. Se optate per una soluzione di conto, il vostro avere viene gestito con interessi. Se scegliete una soluzione in titoli, l’investimento avviene secondo la strategia d’investimento da voi scelta.
Riceverete regolarmente informazioni sul vostro avere previdenziale e potrete seguirne l’andamento in qualsiasi momento.
Buono a sapersi:
Potete verificare in qualsiasi momento la vostra soluzione previdenziale e, nei limiti previsti dalla legge e dal regolamento, adattarla alle vostre esigenze.
In Svizzera, le fondazioni di libero passaggio e previdenziali sono sottoposte alla vigilanza delle autorità cantonali competenti. Inoltre, sono sottoposte a revisione da parte di organismi di revisione indipendenti.
Questi controlli garantiscono il rispetto delle disposizioni di legge e un'attenta gestione dei fondi previdenziali.
Buono a sapersi:
La vigilanza legale contribuisce in modo significativo alla sicurezza e alla trasparenza della previdenza svizzera.
Le Fondazioni HBL vi supportano in diverse situazioni di vita con soluzioni previdenziali moderne. Per la previdenza di libero passaggio e il pilastro 3a sono disponibili sia soluzioni classiche basate su conti sia soluzioni in titoli con le “strategie Aare”, che da oltre 10 anni hanno dato ottima prova di sé anche nel confronto con la concorrenza.
L’apertura avviene in modo semplice e comodo online. In questo modo potete organizzare la vostra previdenza in modo flessibile e in linea con le vostre esigenze personali.
Buono a sapersi:
Siete voi a decidere se gestire il vostro avere previdenziale in modo sicuro su un conto o se investirlo a lungo termine in titoli.
Le Fondazioni HBL vi accompagnano nelle diverse fasi della vita – dal cambio di lavoro alla previdenza privata fino al pensionamento. Oltre a una semplice apertura digitale, beneficiate di una consulenza personalizzata, di una gestione trasparente del vostro avere previdenziale e della possibilità di scegliere tra soluzioni di conto e di titoli.
Il nostro obiettivo è offrirvi una soluzione previdenziale chiara e orientata al lungo termine, che tenga conto delle vostre esigenze personali.
Buono a sapersi:
Una buona soluzione previdenziale vi accompagna per tutta la vita. Per questo vale la pena scegliere un partner che coniughi sicurezza, flessibilità e assistenza personalizzata.
Casi particolari
I fondi del pilastro 3a e, a seconda della situazione, quelli della previdenza di libero passaggio possono essere utilizzati per l’acquisto di un’abitazione di proprietà ad uso proprio, purché siano soddisfatti i requisiti di legge. Ciò può avvenire, ad esempio, per l’acquisto, la costruzione o l’ammortamento di un immobile ad uso proprio.
Prima di effettuare un prelievo anticipato, è tuttavia opportuno verificare quali ripercussioni ciò avrà sulla propria previdenza per la vecchiaia. Le Fondazioni HBL saranno liete di fornirvi informazioni sui requisiti e sulla procedura.
Buono a sapersi:
Un prelievo anticipato riduce il vostro avere previdenziale. Verificate quindi per tempo quale soluzione si adatta meglio alla vostra situazione personale.
Chi intraprende un’attività lavorativa autonoma e non è più soggetto alla previdenza professionale obbligatoria può prelevare il proprio avere di libero passaggio o del pilastro 3a alle condizioni previste dalla legge.
La convenienza di un prelievo dipende dalla vostra pianificazione previdenziale personale. Le Fondazioni HBL saranno liete di assistervi nel chiarimento dei requisiti e dei documenti necessari.
Buono a sapersi:
Un prelievo in capitale va valutato con attenzione, poiché influisce sulla vostra previdenza per la vecchiaia a lungo termine.
In caso di trasferimento definitivo dalla Svizzera, si applicano diverse disposizioni di legge, in particolare a seconda che vi trasferiate in uno Stato UE/EFTA o in un altro Paese.
Le Fondazioni HBL vi forniranno informazioni sui requisiti di legge, sulla procedura e sui documenti necessari.
Buono a sapersi:
Il trasferimento all’estero può avere conseguenze fiscali e previdenziali. Vi consigliamo quindi di farvi consigliare per tempo.
Il pagamento dell’avere previdenziale avviene secondo le disposizioni di legge e il regolamento della rispettiva Fondazione HBL. A seconda della situazione personale, possono essere considerati beneficiari il coniuge, il partner registrato, i figli o altre persone aventi diritto secondo la legge.
Le Fondazioni HBL assistono i superstiti nella gestione della pratica e li supportano nelle formalità necessarie.
Buono a sapersi:
Verificate regolarmente la vostra designazione dei beneficiari e informatevi sulle possibilità previste dalla legge.
Che si tratti di apertura di un conto, di una soluzione di investimento in titoli, di trasferimento del proprio avere previdenziale o di prelievo in capitale, i collaboratori delle Fondazioni HBL vi forniranno un’assistenza competente e personalizzata.
Potete contattare le Fondazioni HBL per telefono, via e-mail o tramite il sito web. Saremo lieti di aiutarvi con qualsiasi domanda relativa alla vostra previdenza.
Buono a sapersi:
Molte pratiche possono già essere espletate online. Informazioni e moduli sono disponibili in qualsiasi momento sul sito web delle Fondazioni HBL.
Più informazioni
Torna alla pagina di panoramica delle fondazioni di previdenza HBL